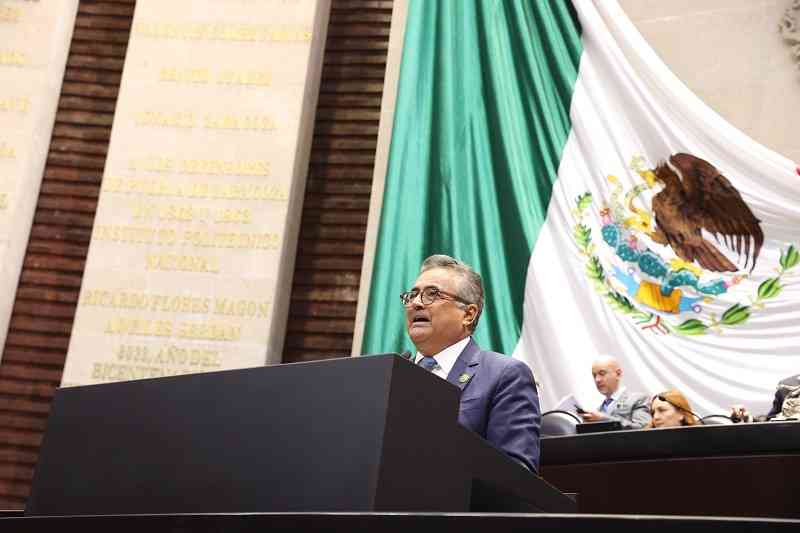
- Incorpora apoyos para la industria automotriz terminal y para quienes se dediquen a la distribución o comercialización de gasolinas y diésel: diputado Carol Antonio
El diputado Carol Antonio Altamirano (Morena), presidenta de la Comisión de Hacienda y Crédito Público, al fundamentar el dictamen a la minuta que reforma la Ley del Impuesto Sobre la Renta y expide disposiciones de vigencia transitoria, destacó que se incorpora un apoyo muy importante para la industria automotriz terminal y otro para las gasolineras que se dediquen a la distribución o comercialización de gasolinas y diésel.
Mencionó que derivado de la propuesta del Ejecutivo Federal y lo aprobado por la Cámara de Diputados, se incorporó a la Ley del ISR un ajuste estructural necesario para fortalecer la sostenibilidad de las finanzas públicas, combatir las prácticas fiscales indebidas y consolidar la progresividad de nuestro sistema tributario.
La aplicación de este mecanismo considera particularidades operativas y económicas de determinados sectores productivos a fin de evitar efectos que puedan dañar injustificadamente su competitividad y desarrollo.
En ese sentido, el dictamen a la minuta modifica el artículo 78-E, fracción tercera de la Ley, para aclarar que dentro de los supuestos de excepción se encuentran las empresas de la industria automotriz terminal que realicen operaciones al amparo de una autorización de establecimiento de depósito fiscal para el ensamble y fabricación de vehículos, conforme al artículo 121 de la Ley Aduanera.
Indicó que esta aclaración reconoce que dichas empresas presentan características operativas y fiscales similares a las empresas que realizan operaciones de maquila, las cuales ya se encuentran contemplados dentro de las excepciones previstas en el citado artículo. Por ello, resulta razonable armonizar el tratamiento aplicable atendiendo a la naturaleza de sus actividades y a las condiciones bajo los cuales desarrollan sus operaciones.
Argumentó que la industria automotriz representa una actividad de gran importancia para el país. Su actividad contribuye a la generación de empleo, al fortalecimiento de las cadenas de suministro, a la atracción de inversión productiva y a la integración de México en los mercados internacionales.
Explicó que los procesos de relocalización representan una oportunidad para consolidar las capacidades manufactureras y fortalecer la competitividad nacional. Además, las empresas que operan bajo el régimen de depósito fiscal para el ensamble y fabricación de vehículos nuevos destinados a la exportación enfrentan importantes retos derivados de los costos arancelarios y logísticos transfronterizos.
En ese contexto, agregó, adecuar el marco fiscal a las características de sus operaciones contribuye a brindar mayor certidumbre jurídica y a preservar las condiciones favorables para la continuidad de sus actividades productivas.
Informó que, en segundo término, el dictamen adiciona una fracción novena al artículo 78-E de la Ley del ISR para incorporar como supuesto de excepción a los contribuyentes dedicados al expendio, distribución o comercialización de gasolinas y diésel, que cuenten con el permiso correspondiente a que se refiere el artículo 76, fracción segunda, inciso B, de la Ley del Sector de Hidrocarburos.
Puntualizó que esta incorporación atiende a las particularidades de una actividad formal y altamente regulada cuyos costos de adquisición inciden directamente en sus condiciones de operación y cuya capacidad para trasladar incrementos de costos al consumidor final puede verse limitada. Por ello, resulta pertinente establecer un tratamiento que considere sus características económicas y regulatorias sin perder de vista los objetivos de control y fiscalización que persigue la reforma.
El diputado explicó que, en un entorno internacional caracterizado por la volatilidad de los precios del petróleo y sus derivados, las condiciones de operación de este sector pueden repercutir en los costos de transporte, la producción y la distribución de bienes y servicios con efectos sobre la economía de los hogares.
Ante ello, reconocer las particularidades de la industria automotriz terminal y del sector de combustibles “no significa otorgar privilegios fiscales ni establecer exenciones generalizadas; se trata de adecuaciones normativas que buscan mantener un equilibrio entre la eficacia recaudatoria, la certeza jurídica y la necesidad de preservar condiciones razonables para el desarrollo de las actividades productivas estratégicas para el país”.
El dictamen—añadió—tiene un alcance muy concreto: “no se está reabriendo la discusión integral de la reforma fiscal, no estamos modificando tasas del Impuesto Sobre la Renta, no estamos creando nuevas condiciones de deducciones fiscales, tampoco estamos eliminando obligaciones tributarias ni facultades de fiscalización del Estado mexicano. Lo único que se analiza son las modificaciones específicas incorporadas por el Senado de la República al artículo 78-E”.
Detalló que las modificaciones planteadas responden a una lógica de razonabilidad económica. El propósito original del mecanismo de limitación de deducciones nunca fue efectuar indiscriminadamente a todos los sectores productivos, sino atender situaciones específicas relacionadas con la erosión de las bases grabables y la utilización indebida de deducciones.
En suma, aseguró que ambas modificaciones permiten que la aplicación del mecanismo de control de deducciones y pérdidas fiscales considere las características específicas de sectores cuyas operaciones se encuentran sujetas a esquemas de autorización, regulación y control. Al mismo tiempo, contribuyen a brindar mayor certidumbre a los contribuyentes, favorecer la continuidad de la actividad económica y mantener la finalidad fiscalizadora de la reforma.
“La recaudación y el desarrollo económico no son objetivos contrapuestos. México necesita finanzas públicas responsables, pero también condiciones que favorezcan la inversión, el empleo y la actividad productiva. Combatir la evasión fiscal y fortalecer la actividad productiva no son propósitos excluyentes, son responsabilidades que deben avanzar juntas”.
Consideró que dictamen refleja el diálogo institucional entre ambas Cámaras del Congreso de la Unión y el Poder Ejecutivo. “Hoy corresponde a esta soberanía resolver exclusivamente sobre las dos modificaciones incorporadas al artículo 78-E, sin reabrir las disposiciones que ya fueron aprobadas por ambas Cámaras”.
Hizo notar que con estas medidas las diputadas y los diputados refrendan su compromiso con unas finanzas públicas responsables, una fiscalización adecuada y un marco jurídico que brinde certeza a los sectores productivos sin perder de vista la importancia de mantener condiciones favorables para el desarrollo económico y el bienestar de la población.