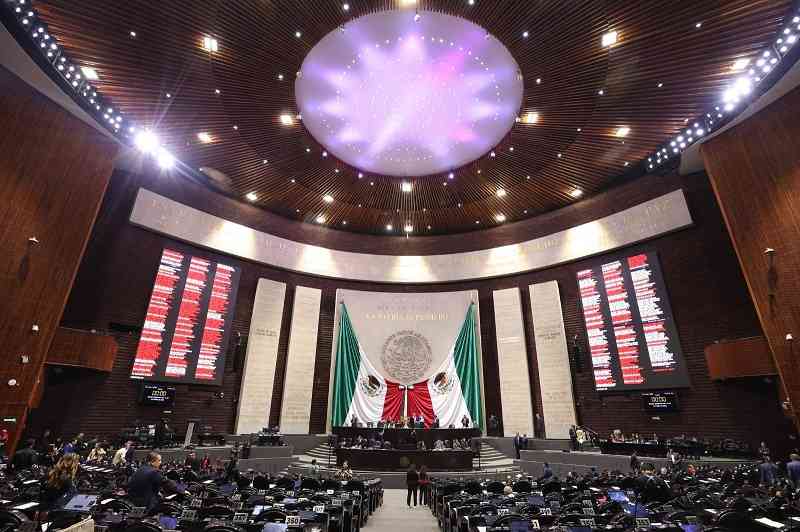
El Pleno de la Cámara de Diputados conoció para trámite de declaratoria de publicidad tres dictámenes de la Comisión de Hacienda y Crédito Público a igual número de leyes que forman parte del Paquete Económico para el Ejercicio Fiscal 2027, remitido por la presidenta de la República, Claudia Sheinbaum Pardo.
Ley de Ingresos 2027
Un dictamen expide la Ley de Ingresos de la Federación para el Ejercicio Fiscal 2027, el cual estima una recaudación total de 10 billones 636 mil 488.1 millones de pesos, de los cuales 6 billones 263 mil 886.8 millones de pesos corresponden a impuestos.
Además, 702 mil 564.7 mdp a cuotas y aportaciones de seguridad social, 20.5 mdp a contribuciones de mejoras, 177 mil 185.9 mdp a derechos, 15 mil 77.3 mdp a productos, 329 mil 479.8 mdp a aprovechamientos, un billón 457 mil 539.9 mdp a ingresos por ventas de bienes, prestación de servicios y otros ingresos.
Asimismo, 210 mil 774.0 mdp corresponden a transferencias, asignaciones, subsidios y subvenciones, y pensiones y jubilaciones, y 1 billón 479 mil 959.2 mdp a ingresos derivados de financiamientos. Considera una recaudación federal participable por 5 billones 722 mil 752 mdp.
Ley Federal de Derechos
El segundo dictamen, que reforma disposiciones de la Ley Federal de Derechos, busca actualizar diversos derechos, entre ellos los de servicios migratorios y consulares, agua y materia sanitaria, certificación zoosanitaria, fitosanitaria y sanidad acuícola, bienes de la nación, espacio aéreo y ferroviario.
Su objetivo es dar continuidad a la política fiscal en materia de derechos, mantener actualizada la Ley Federal de Derechos y asegurar su congruencia con las disposiciones sectoriales que regulan los servicios que presta el Estado en sus funciones de derecho público, así como el uso, goce o aprovechamiento de los bienes públicos de la nación.
Entre otras cuestiones, se actualiza la cuota del derecho por la condición de estancia de visitante sin permiso para realizar actividades remuneradas y ajusta la distribución de los ingresos recaudados por este derecho; renuevan diversas cuotas de los derechos por servicio relacionado con la inscripción en el Registro Nacional de Valores e Inspección y Vigilancia de la Comisión Nacional Bancaria y de Valores.
Respecto del derecho de inspección y vigilancia a las Afores, sustituye la cuota adicional a efecto de contar con una mecánica de determinación más estable; integra en un mismo supuesto normativo la expedición de los certificados fitosanitarios, zoosanitarios y de sanidad acuícola para importación y establece una cuota uniforme para los tres servicios; reduce en un 12 por ciento las cuotas de los derechos aplicables a las bandas de servicios móviles correspondientes a las frecuencias de 2.5 GHz y todo lo demás por el uso del espectro radioeléctrico.
Ley del Impuesto Sobre la Renta
Por su parte, el dictamen que modifica la Ley del Impuesto Sobre la Renta y expide disposiciones de vigencia transitoria, pretende facilitar y simplificar el cumplimiento de las obligaciones fiscales, reforzar el combate contra las llamadas factureras y fortalecer la capacidad financiera del Estado.
Su finalidad es fortalecer un sistema fiscal más justo, sencillo y eficiente, que facilite el pago de impuestos a las personas contribuyentes, impulse la inversión y combata la evasión fiscal para que quienes obtienen ingresos contribuyan de manera equitativa al desarrollo del país, sin crear nuevos impuestos ni aumentar las tasas existentes.
Amplía el acceso al Régimen Simplificado de Confianza (Resico) aumentando el límite de ingresos de 3.5 a 5 millones de pesos anuales para personas físicas y de 35 a 50 millones para empresas, además de facilitar su reincorporación; eleva de 900 mil a un millón de pesos el ingreso anual libre de ISR para pequeños productores agrícolas, ganaderos, silvícolas y pesquero que cumplan los requisitos.
Contempla un impulso a la inversión de pequeñas empresas, al permitir que las empresas en el Resico descuenten fiscalmente una mayor proporción de sus inversiones en maquinaria, equipo y otros bienes, favoreciendo su crecimiento y liquidez.
Fija los límites al uso de gastos y pérdidas fiscales para reducir artificialmente el pago de impuestos en empresas con ingresos superiores a 50 millones de pesos, y considera excepciones para proteger a empresas de reciente creación y determinadas actividades.